Середній платіж за авто наближається до $800: купувати нове чи ремонтувати старе
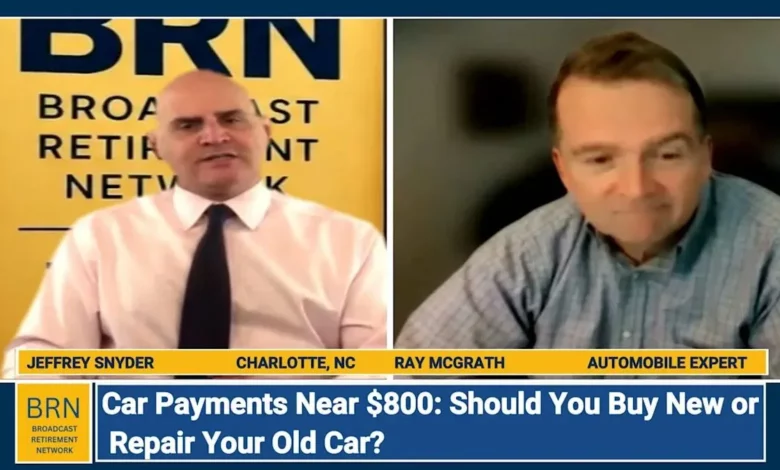
У США середній щомісячний платіж за новий автомобіль, за даними Edmunds, досяг $787, а виробники та банки пропонують усе довші кредити до семи років. На цьому тлі автомобільний ентузіаст і майстер з ремонту авто Рей МакҐрат пояснює, як зростання цін і ставок впливає на вибір між купівлею нового авто та ремонтом наявного.
За його словами, більшість покупців дивляться лише на розмір щомісячного платежу й намагаються «вписатися» в бюджет, наприклад у $450 на місяць. Але зменшення платежу за рахунок подовження строку кредиту означає вищу загальну переплату через відсотки. На тлі зростання дохідності 10-річних держоблігацій США автокредити й іпотека вже наближаються до 7–7,5% річних, що суттєво підвищує вартість запозичень навіть для позичальників із хорошою кредитною історією.
МакҐрат застерігає, що семирічні кредити підвищують ризик опинитися «в мінусі» — коли борг за авто перевищує його ринкову вартість. Водій може втомитися від машини раніше, ніж виплатить кредит, і при обміні змушений переносити негативний капітал у нову позику, фактично «перекочуючи» борг далі.
Окремо експерт наголошує на ролі гарантії. Базова заводська гарантія зазвичай діє близько трьох років або до певного пробігу, тоді як кредит можуть оформити на сім років. Після завершення гарантії власник сам оплачує дорогі ремонти, тому дилери активно пропонують розширені гарантії, вбудовуючи їх у щомісячний платіж. На думку МакҐрата, якщо й купувати таку гарантію, то краще безпосередньо від виробника, а не від сторонніх компаній, оскільки офіційні програми зазвичай передбачають використання оригінальних запчастин і простіший процес погодження ремонту.
Він також звертає увагу, що дорожчає не лише купівля авто, а й його утримання: зросли ціни на запчастини, скло, стартери, генератори та навіть моторну оливу. МакҐрат навів приклад, як у мережевому магазині оптової торгівлі ціна на моторну оливу зросла з $15 до $30 за галон, ще й із лімітом на покупку.
Розповідаючи про доцільність ремонту старого авто, МакҐрат навів власний випадок: після планового візиту до дилера BMW йому запропонували ремонт на $7 000 через незначний підтік оливи та необхідність заміни прокладки піддона. Він відмовився від дорогого ремонту, просто періодично доливав оливу за кілька доларів, і автомобіль ще сім років залишався на ходу, після чого його передали родичу. На його думку, дилери часто пропонують повне «відновлення до ідеалу», зважаючи на власні ризики та заробіток, тоді як власник має тверезо оцінювати, які роботи справді критичні, а де можна обійтися без негайного втручання або отримати другу думку в незалежного сервісу.
Ще один важливий аспект — умови фінансування. МакҐрат радить заздалегідь дізнатися ставки у власному банку чи кредитній спілці, щоб не бути повністю залежним від пропозицій дилера. За його словами, дилер може запропонувати високу ставку, посилаючись на кредитний рейтинг клієнта, тоді як у банку той самий покупець може отримати значно нижчий відсоток. Також він зазначив, що дилери іноді не зацікавлені в оплаті готівкою, оскільки заробляють на комісії від фінансових партнерів.
МакҐрат підсумовує, що рішення «купити нове чи ремонтувати старе» є особистим, але приймати його варто, враховуючи повну вартість володіння: ціну авто, відсоткову ставку, строк кредиту, очікувану залишкову вартість, витрати на ремонт після завершення гарантії та власну готовність їздити на цій машині ще шість–сім років. Він радить не поспішати, уважно читати умови кредиту й, за потреби, звертатися по другу думку щодо великих ремонтів.